


IndSMART IndianBank Mobile App
4,3296.66K Arvustused
Rakenduse andmed
- Versioon
- 1.0.53
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Indian Bank
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
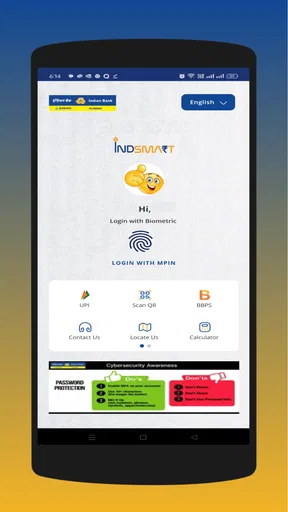
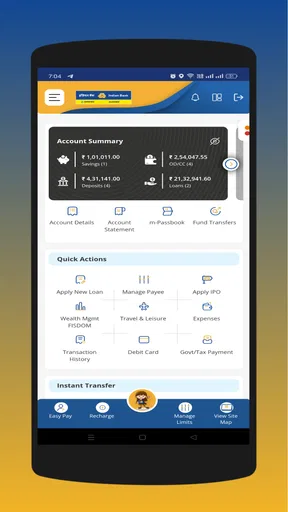
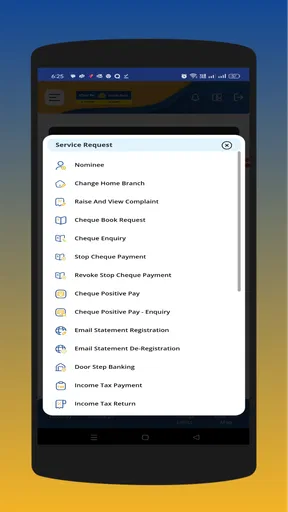
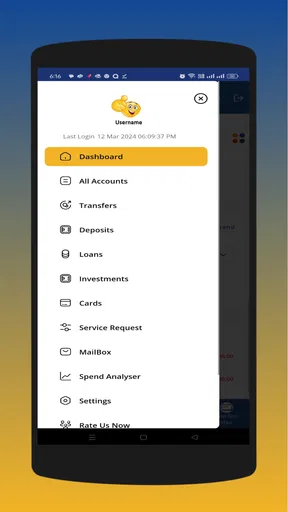
 Analüüsi koostas AppCompare
Kui minu eesmärk on ajada igapäevased pangatoimingud korda telefonist, vaatan IndSMART IndianBanki eelkõige kui India panga enda mobiilipanga rakendust, mitte lihtsalt järjekordset raharakendust. Selle arendaja on Indian Bank ning rakendus kuulub finantsrakenduste hulka. Minu jaoks on selle väärtus kõige selgem olukorras, kus pangakontorisse minek oleks ebamugav, kuid tahan oma pangandusega tegeleda ühest kohast ja võimalikult väikese vaevaga.
Rakendus on tasuta ning selle vanusepiirang on PEGI 3, seega ei ole tegemist mängu või meelelahutustootega, vaid praktilise tööriistaga igapäevaste rahaasjade jaoks. Google Play poes on selle lühikirjelduseks „IndSMART IndianBank” ja pikem tutvustus positsioneerib selle järgmise põlvkonna digipanganduse lahendusena. Mina suhtun sellesse sõnastusse ettevaatlikult: kõige tähtsam ei ole lubadus, vaid see, kas rakendus aitab mul päriselt alustada, toimingu lõpuni viia ja pärast tulemust kontrollida.
Millal telefonipank minu jaoks päriselt kasulik on
Minu jaoks tuleb mobiilipanga kiirusest rääkides lahus hoida kaks asja: kui ruttu rakendus avaneb ja kui kiiresti jõuab pangatoiming tulemuseni. Esimene sõltub telefonist ja rakenduse seisukorrast, teine lisaks ühendusest ning panga süsteemi vastusest. Ma ei eeldaks, et iga toiming on alati hetkeline, ning pangarakenduses pean selget kinnitust olulisemaks kui paari sekundi võitu.
Kui kasutan rakendust sageli, võib tuttav töövoog muuta tavapärase asjaajamise palju sujuvamaks kui iga kord veebilehitsejas alustamine. Esimesel kasutuskorral tasub aga arvestada, et ligipääsu seadistamine ja menüüde tundmaõppimine võtavad oma aja. Seepärast ei valiks ma esimest seanssi kiireloomulise makse tegemise hetkeks, vaid prooviksin rahulikult aru saada, kuidas oma kontovaatesse jõuda ja kust tulemust hiljem kontrollida.
Alustan vajadusest, mitte rakenduse reklaamlausest
Minu realistlik kasutusjuht oleks selline: olen liikvel, saan teada, et pean tegema pangaga seotud toimingu, ja tahan selle ära lõpetada ilma arvutit otsimata. Sellises hetkes ei vaja ma pikka juhendit ega keerulist finantsanalüüsi. Vajan rakendust, mis aitab mul konto juurde pääseda, õige toimingu leida, vajalikud andmed üle kontrollida ja kindluse saada, et protsess jõudis lõpuni.
Just siin on IndSMART IndianBanki loomulik sihtrühm Indian Banki kliendid, kes tahavad oma pangasuhet telefonis kasutada. Rakendus ei ole minu hinnangul mõeldud inimesele, kes otsib mitme panga kontode koondvaadet, investeerimisplatvormi või sõltumatut eelarverakendust. Selle tugevus peaks olema otsene ühendus oma pangaga, mitte kogu isikliku rahanduse muutmine üheks universaalseks juhtpaneeliks.
Enne kasutamist tasub läbi mõelda ka praktiline lähtekoht. Kui sul ei ole Indian Bankiga pangasuhet, ei ole rakenduse väärtus sama mis olemasoleval kliendil. Kui aga kasutad panka juba niigi, võib eraldi mobiilirakendus olla mugavam kui iga väikese toimingu jaoks veebilehitseja avamine. Minu soovitus on alustada ühest konkreetsest ülesandest, näiteks konto ülevaatamisest või tavalisest pangatoimingust, mitte proovida esimesel korral kõiki menüüsid läbi uurida.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Rakenduse kasutusmugavust mõjutab ka telefon ise. Praegune versioon on 1.0.53 ja miinimumnõue on Android 9. See tähendab, et väga vana Android-seadmega kasutaja peaks enne paigaldamist oma süsteemiversiooni üle vaatama. Uuem telefon ei muuda pangandust automaatselt lihtsaks, kuid vananenud operatsioonisüsteem võib muuta alustamise ebamugavaks või takistada rakenduse kasutamist üldse.
Esimene samm on usalduse ja ligipääsu kontroll
Pangarakenduse puhul ei ole paigaldamine lihtsalt järjekordse tööriista lisamine avakuvale. Mina kontrolliksin enne sisselogimist, et rakendus oleks tõesti Indian Banki oma, mitte sarnase nimega koopia. Arendaja nimi on Indian Bank, mis annab selle tuvastamiseks selge lähtekoha. Pärast paigaldamist kasutaksin esimest seanssi rahulikult, mitte olukorras, kus olen kiirustamas või avalikus võrgus tundlikku toimingut lõpetamas.
Siin tuleb mängu esimene oluline töövoo vahetus: rakendus peab ühendama minu telefoni, minu pangakonto ja panga autentimissüsteemi. See ei ole sama mis tavalise märkmerakenduse avamine. Kui ligipääsu seadistamine nõuab kinnitusi või täiendavat kontrolli, ei käsitleks ma seda automaatselt veana. Panganduses on mõistlik, et lihtsus ei tähenda kontrollide täielikku puudumist. Samas võib just see etapp olla kasutaja jaoks kõige tüütum, eriti kui tal pole vajalikku infot või kinnitust käepärast.
Praktiline nipp on teha esimene seadistamine ajal, mil sul on juurdepääs oma tavapärastele pangaga seotud vahenditele ja piisavalt aega. Kui alustad enne kiiret makset, võib pooleli jäänud registreerimine tekitada rohkem stressi kui veebiversiooni kasutamine. Mina ei jätaks ka rakenduse esimest tutvumist viimasele minutile, sest pangatoimingus on parem teada, kus vajalik menüü asub, enne kui tegelik vajadus tekib.
Igapäevane liikumine rakenduses
Pärast ligipääsu saavutamist algab minu jaoks kõige olulisem osa: kas rakendus aitab liikuda lähtekohast tulemuseni ilma liigse otsimiseta. Kõigepealt tahaksin näha oma panganduse põhivaadet, seejärel valida konkreetse toimingu ja lõpuks kontrollida, kas see on edukalt lõpetatud. Hea mobiilipanga kasutus ei seisne ainult selles, et funktsioon on kusagil olemas; tähtis on ka see, kas kasutaja saab aru, millises etapis ta viibib.
IndSMART IndianBanki puhul kasutaksin menüüsid sihipäraselt. Kui tahan lihtsalt oma olukorda kontrollida, ei läheks ma kohe teisi valikuid katsetama. Kui tahan teha tehingu, kontrolliksin enne kinnitamist saaja või toimingu andmed üle ning pärast kinnitamist vaataksin uuesti tulemust. See kaheosaline harjumus on üks kasulikumaid võtteid: enne kinnitamist kontrollin sisendit, pärast kinnitamist kontrollin väljundit.
See on ka koht, kus mobiilirakendus erineb tavalisest pangakontori külastusest. Kontoris on töötaja, kellelt saab ebamäärase olukorra puhul kohe üle küsida. Telefonis peab kasutaja ise mõistma, kas ta vaatab saldot, algatab toimingut või kontrollib juba tehtud toimingut. Seetõttu ei hindaks ma rakendust ainult ekraanide välimuse järgi. Minu jaoks on olulisem, kas iga samm annab piisavalt selge signaali, mida ma nüüd teen ja mida peaksin järgmisena ootama.
Kui kasutad mobiilipanka sageli, tasub kujundada endale kindel rutiin. Ava rakendus, kontrolli, et oled õiges kontovaates, vali vajalik toiming, loe kinnitusekraan läbi ja lõpeta seanss alles pärast tulemuse vaatamist. See võib tunduda aeglasem kui kiirelt nupu vajutamine, kuid vähendab valesse kohta sisestamise ja pooleli jäänud toimingu riski. Kiirus on pangarakenduses kasulik ainult siis, kui see ei vähenda kontrolli.
Andmete sisestamisest kinnituse ja tulemuseni
Minu kujuteldavas argipäevases olukorras saabub vajadus teha pangatoiming ajal, kui olen kodust eemal. Ma avan rakenduse, liigun oma panganduse vaatesse, valin vajaliku tegevuse ja sisestan andmed. Seejärel peatun enne kinnitamist. Just see vahepeatus on oluline, sest väikesel telefoniekraanil võib üks number või nimi jääda märkamata. Pärast kinnitamist ei loeks ma protsessi lõppenuks enne, kui rakendus näitab selget tulemust, mida saan oma tehinguajaloo või kinnituse kaudu kontrollida.
Siin on töövoo teine handoff: minu sisestatud info liigub rakenduse kasutajaliidesest panga süsteemi. Kui ühendus on aeglane või ekraan ei reageeri kohe, ei vajutaksin kinnitust mitu korda järjest. Kõigepealt kontrolliksin, kas toiming on juba vastu võetud. Topeltkatse võib tekitada segadust, eriti kui esimene päring jõudis taustal panka, kuid rakendus ei jõudnud kohe vastust kuvada.
Selline ettevaatus on eriti tähtis mobiilse interneti kasutamisel. Rakendus võib olla minu käes, kuid tegelik tulemus sõltub ühendusest ja panga süsteemi vastusest. See tähendab, et rakenduse hea disain ei saa täielikult ära kaotada väliseid katkestusi. Minu praktiline soovitus on teha suurema tähtsusega toimingud stabiilse ühenduse korral ning hoida pärast kinnitamist alles nähtav tulemus, kuni olen kindel, et kõik on korras.
Kui pean toimingut kellelegi teisele tõendama, näiteks pereliikmele või teenusepakkujale, on oluline mõelda ka sellele, kuidas tulemus edasi liigub. Rakendus lõpetab minu jaoks ühe etapi, kuid teine inimene või organisatsioon võib vajada eraldi kinnitust. Ma ei eeldaks automaatselt, et rakenduse ekraanivaade on igas olukorras piisav tõend. Kontrolliksin, milline kinnitus on rakenduses nähtav, ja kasutaksin ainult ametlikku pangateavet, mitte juhuslikku sõnumit või ekraanil vilksatanud teadet.
Kus IndSMART IndianBank on mugavam kui tavalised alternatiivid
Võrreldes pangakontori külastamisega annab mobiilirakendus mulle vabaduse valida aja ja koha ise. See on eriti kasulik lihtsate korduvate toimingute puhul, mille pärast ei taha ma järjekorda ega eraldi sõitu planeerida. Võrreldes mobiilibrauseriga võib eraldi rakendus olla kiiremini avatav ja paremini telefoni kasutusloogikaga kohandatud, kuigi selle eelis sõltub sellest, kui selgelt menüüd ja kinnitused on üles ehitatud.
Võrreldes sõltumatu raharakendusega on panga enda lahenduse loogiline eelis see, et see on seotud konkreetse pangasuhtega. Ma ei peaks eeldama, et kolmanda osapoole rakendus pakub sama otsest teed Indian Banki teenusteni. Teisalt on sõltumatutel raharakendustel sageli parem ülevaade eri pankadest, kulude kategoriseerimisest või pikaajalisest eelarvestamisest. Kui minu tegelik eesmärk on näha kogu rahaelu ühes vaates, ei pruugi IndSMART olla parim ainus tööriist.
See erinevus aitab vältida valet ootust. IndSMART IndianBanki tasub valida siis, kui pangatoimingute otsene kättesaadavus on tähtsam kui mitme teenuse koondamine. Kui kasutan mitut panka, jälgin investeeringuid või tahan väga detailset kulude analüüsi, vajaksin tõenäoliselt lisaks teist lahendust. Mina ei näe seda puudusena, vaid rakenduse rolli selge piirina.
Milline tulemus teeb kasutamise päriselt kasulikuks
Minu jaoks on hea tulemus rohkem kui see, et rakendus avaneb. Töövoog on õnnestunud siis, kui saan vajaliku pangatoimingu tehtud, mõistan kinnitust ja leian hiljem vajadusel jälje, mis aitab mul toimunut kontrollida. Just viimane osa on igapäevaelus tähtis: vahel ei vaja ma uut toimingut, vaid tahan veenduda, et eelmine läks õigesti.
Rakenduse populaarsus annab mulle teatava kindluse, et tegemist ei ole tundmatu nišitootega. Selle keskmine hinne on 4,3 ning hinnanguid on umbes 739 tuhat; paigaldusi on üle 10 miljoni. Need numbrid näitavad laialdast kasutust, kuid mina ei tõlgendaks neid garantiina, et iga kasutaja kogemus on ühesugune. Pangarakenduse sobivus sõltub minu pangasuhtest, telefonist, ühendusest ja sellest, milliseid toiminguid ma kõige sagedamini teen.
Rakendus on välja antud 14. juunil 2024 ning selle praegune versioon on 1.0.53. Minu jaoks tähendab see, et enne igapäevaseks põhivahendiks muutmist tasub jälgida, kas rakendus töötab minu seadmes stabiilselt ja kas uuendused jõuavad minuni tavapäraselt. Ma ei teeks järeldust ainult versiooninumbrist, kuid panganduses eelistan alati ajakohast rakendust ning väldin olukorda, kus kasutan pikalt vananenud paigaldust.
Kui tulemus ei ole kohe arusaadav, ei alustaks ma toimingut uuesti. Esmalt vaataksin rakenduses üle konto või ajaloo, kontrolliksin ühendust ja annaksin süsteemile aega vastuse kuvamiseks. Kui kahtlus jääb, liiguksin Indian Banki ametliku toe või muu ametliku kanali juurde. Oluline on, et rakendus oleks minu esimene töövahend, mitte ainus koht, kuhu probleemse olukorra korral kinni jääda.
Praktilised harjumused, mis vähendavad hõõrdumist
Esimene kasulik harjumus on eraldada vaatamine ja tegutsemine. Kui avan rakenduse ainult saldo kontrollimiseks, ei hakka ma samal ajal juhuslikult teisi menüüsid vajutama. Kui avan selle konkreetse toimingu jaoks, kontrollin enne kinnitamist, et olen õiges kontos ja õiges tegevuses. See vähendab olukorda, kus kiire kasutaja liigub liiga kiiresti ühest etapist järgmisse.
Teine on kinnituse kontrollimine kahes hetkes. Enne saatmist loen üle sisestatud andmed; pärast saatmist vaatan, mida rakendus tulemuseks näitab. See on lihtne, kuid mitte ilmselge töövoog, sest paljud inimesed sulgevad rakenduse kohe pärast kinnituse nupu vajutamist. Mina ei teeks seda, eriti kui toiming on ajakriitiline või rahaliselt oluline.
Kolmas on eristada rakenduse probleemi oma ühenduse probleemist. Kui ekraan jääb laadima, ei tähenda see automaatselt, et andmed olid valed või toiming ebaõnnestus. Enne kordamist kontrolliksin võrku ja vaataksin, kas tulemus on juba kontol või ajaloos nähtav. See säästab mind tarbetust topeltsisestusest ja aitab hinnata olukorda rahulikumalt.
Neljas on kasutada rakendust oma panganduse põhikanalina ainult siis, kui minu igapäevased vajadused on sellega kaetud. Kui vajan keerukamat nõustamist, dokumentide selgitamist või olukorra lahendamist, kus ma ei saa aru, mida rakendus näitab, ei suruks ma kõike mobiiliekraanile. Kontor, veebipank või ametlik klienditugi võib sellisel juhul olla parem jätk kui korduv katsetamine.
Kellele see sobib ja kellele mitte
IndSMART IndianBank sobib mulle kõige paremini siis, kui olen Indian Banki klient ja tahan oma tavapäraseid pangatoiminguid telefonis teha. See on mõistlik valik inimesele, kes eelistab iseseisvat asjaajamist, vajab pangale ligipääsu kodust või liikvel olles ning hindab seda, et töövoog algab ja lõpeb sama panga keskkonnas.
Ma ei soovitaks seda ainsa lahendusena inimesele, kes ei kasuta Indian Banki, otsib eri pankade koondvaadet või vajab väga põhjalikku eelarve- ja kulude analüüsi. Samuti võib pangakontor või veebipank olla parem neile, kellel on telefonis väike ekraan, ebastabiilne ühendus või ebamugavus mobiilse autentimisega. Rakendus ei kaota vajadust inimliku abi järele keerukates olukordades.
Minu lõplik hinnang on tasakaalukas: IndSMART IndianBank on praktiline valik Indian Banki kliendile, kes tahab viia panganduse telefonini ja järgida selget teekonda sisendist kinnitatud tulemuseni. Selle suurim väärtus ei ole minu silmis reklaamlause, vaid võimalus teha tavapärane pangatoiming endale sobival ajal. Samal ajal peab kasutaja arvestama, et ligipääs, ühendus, kinnitused ja järelkontroll moodustavad ühe terviku.
Kui sinu vajadus on konkreetne ja seotud Indian Bankiga, annaksin rakendusele võimaluse ning alustaksin rahulikus olukorras ühe lihtsa töövooga. Kui vajad kogu rahanduse koondamist, põhjalikku eelarvestamist või keerulise juhtumi lahendamist, kasutaksin seda pigem oma panga mobiilse kanalina koos sobivama lisalahenduse või ametliku toega. Sellise ootusega on rakendus kõige kasulikum: mitte maagilise finantsabilise, vaid igapäevase panganduse praktilise tööriistana.
Plussid
- Kiire saldo ja konto väljavõtte kontroll otse telefonist.
- Võimaldab teha ülekandeid ilma pangakontorit külastamata.
- Arvete ja teenuste maksmine on mugavalt ühes rakenduses.
- Tehingute kinnitamine lisab pangatoimingutele turvalisust.
- Panga teavitused aitavad kontol toimuvaga kursis püsida.
Miinused
- Mõned funktsioonid võivad vajada India Banki kontot ja registreeritud numbrit.
- Rakenduse kasutamine sõltub stabiilsest internetiühendusest.
- Hooldustööde ajal võivad maksed või sisselogimine olla ajutiselt häiritud.
- Kõik menüüd ja juhised ei pruugi olla eesti keeles saadaval.
- Vanemates seadmetes võib rakendus töötada aeglasemalt.
Korduma kippuvad küsimused: IndSMART IndianBank Mobile App
Mis on IndSMART IndianBank Mobile App ja kellele see on mõeldud?
IndSMART on Indian Banki mobiilipangarakendus, mis võimaldab panga klientidel hallata oma kontosid nutitelefonist. Rakenduse kaudu saab tavaliselt vaadata saldot ja kontoväljavõtteid, teha ülekandeid, maksta arveid ning kasutada muid pangateenuseid. See on mõeldud eelkõige Indian Banki klientidele, kellel on sobiv konto, registreeritud mobiilinumber ja aktiivne mobiilipanga kasutusõigus.
Milliseid teenuseid saab IndSMARTi rakenduses kasutada?
Pärast sisselogimist pakub IndSMART mitmesuguseid igapäevaseid pangafunktsioone. Kasutaja võib kontrollida kontojääki, vaadata tehingute ajalugu, teha India-siseseid rahaülekandeid, hallata saajaid, tasuda arveid ning kasutada UPI või muid Indian Banki toetatud maksevõimalusi. Täpsed funktsioonid võivad sõltuda konto tüübist, piirkonnast, rakenduse versioonist ja panga kehtivatest teenusetingimustest.
Kas IndSMARTi kasutamine on turvaline ja kuidas sisselogimine toimub?
IndSMART kasutab pangarakendustele tavapäraseid turvameetmeid, nagu kasutajatunnused, MPIN, ühekordsed paroolid ja mõnel seadmel biomeetriline autentimine. Turvalisus sõltub siiski ka kasutajast: rakendus tuleks laadida ainult ametlikust Google Play või App Store’i keskkonnast, telefoni ei tohiks anda võõrastele ning PIN-koode ja OTP-koode ei tohi kellelegi avaldada. Kahtlase tegevuse korral tuleb pangaga kohe ühendust võtta.
Mida on vaja IndSMARTi registreerimiseks ja kasutamiseks?
Rakenduse kasutamiseks peab teil üldjuhul olema Indian Banki konto ning pangas registreeritud mobiilinumber. Vajalik võib olla deebetkaart, kontoandmete kinnitamine, OTP vastuvõtmine ja rakenduse sidumine konkreetse telefoniseadmega. Enne registreerimist veenduge, et SIM-kaart töötab samas telefonis ning mobiilse interneti või SMS-teenuse kasutamine on võimalik. Kui aktiveerimine ebaõnnestub, võib abi saada pangakontorist või ametlikust klienditoest.
Kas IndSMART on tasuta ning millised piirangud või probleemid võivad tekkida?
IndSMARTi allalaadimine on tavaliselt tasuta, kuid mõned tehingud, SMS-id, mobiilside kasutamine või panga konkreetsed teenused võivad olla tasulised. Rakenduse toimimist võivad mõjutada internetiühendus, hooldustööd, vananenud operatsioonisüsteem, vale mobiilinumber või ajutised serveriprobleemid. Enne olulise ülekande tegemist kontrollige alati saaja andmeid, limiite ja võimalikke teenustasusid Indian Banki ametlikust hinnakirjast.


